第1章 事象と確率(統計検定準1級)
このページはプロモーション(広告)を含みます。
『統計学実践ワークブック』第1章に対応する参考書の本文です(無料公開)。この章の練習問題 9 問もあります。
標本空間・事象・確率という「確率論の言葉」を,集合の図とセットで使えるようになる.
条件付き確率とベイズの定理を,「全体を絞り込む」というイメージで理解し,検査陽性率のような典型問題を迷わず解けるようにする.
期待値・分散の計算規則(線形性,${\operatorname{V}}[X]={\operatorname{E}}[X^2]-({\operatorname{E}}[X])^2$ など)を自由に使えるようにし,第2章以降の土台を作る.
| ワークブックの節 | WB頁 | 本書での扱い |
|---|---|---|
| 事象と確率 | p.1 | 1.1節(標本空間・事象・確率の公理,包除原理) |
| 条件付き確率とベイズの定理 | p.2 | 1.2節(条件付き確率,独立性,全確率の公式,ベイズの定理) |
| 期待値と分散 | p.3 | 1.3節(期待値の線形性,分散,共分散,条件付き期待値・分散の入口) |
| 例題 | p.4 | 1.4節(例題に取り組むための考え方)(演習は問題集 第1章) |
◆合格基盤 まず読む:1.1〜1.3節(事象の演算と包除原理,条件付き確率・独立性・ベイズの定理,期待値の線形性・分散・共分散の計算規則)
◇満点補強 後から補う:1.1節の例($n$ 通の手紙と包除原理の一般形),1.3節の条件付き期待値と分散の分解(第3章で本格的に扱う)
+背景・発展 初回は飛ばしてよい:確率の公理のうち可算加法性の厳密な意味
前提:統計検定2級の確率計算(場合の数,二項分布,期待値)
演習:◆ 問1.1〜問1.3,問1.5,問1.7,問1.8,◇ 問1.4,問1.6,問1.9.到達確認は 問1.1,問1.8
ワークブック第1章はわずか数ページですが,ここに書かれている内容は本書の最後まで使い続ける「文法」です.2級の知識で読めてしまう部分も多いのですが,準1級では,式変形の根拠を自分で説明できるかが問われます.この章では,ワークブックでは一行で済まされている部分を丁寧にほどいていきます.
1.1標本空間・事象・確率◆合格基盤
1.1.1確率を語るための3つの道具
サイコロを1回振る場面を考えます.起こりうる結果をすべて集めた集合$$\Omega=\{1,2,3,4,5,6\}$$ を標本空間(sample space)といい,その一つひとつの要素 $\omega\in\Omega$ を根元事象(標本点)といいます.「偶数の目が出る」は $A=\{2,4,6\}$ という $\Omega$ の部分集合で表せます.このように,標本空間の部分集合として表したものを事象(event)と呼びます.
試行の結果として起こりうるもの全体の集合 $\Omega$ を標本空間,$\Omega$ の部分集合 $A\subset\Omega$ を事象という.特に $\Omega$ 自身を全事象,空集合 $\varnothing$ を空事象という.
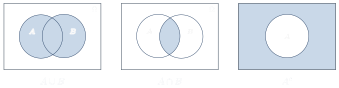
事象は集合なので,集合の演算がそのまま「言葉の組み合わせ」に対応します.
| 集合の記号 | 読み方 | 確率の言葉 |
|---|---|---|
| $A\cup B$ | 和事象 | $A$ または $B$ が起こる |
| $A\cap B$ | 積事象 | $A$ と $B$ が両方起こる |
| $A^c$ | 余事象 | $A$ が起こらない |
| $A\cap B=\varnothing$ | 排反 | $A$ と $B$ は同時には起こらない |
| $A\subset B$ | 包含 | $A$ が起これば必ず $B$ も起こる |
1.1.2確率の公理 ── 「面積」のように振る舞うもの
高校までは「同様に確からしい」ことを前提に,確率を「場合の数の比」として求めました.しかし,連続的な値をとる量(身長,待ち時間など)を扱うには,それだけでは足りません.そこで現代の確率論では,確率を次の3つの性質(コルモゴロフの公理)を満たすものとして定義します.
事象 $A$ に実数 $P(A)$ を対応させる関数 $P$ が次の3条件を満たすとき,$P$ を確率という.
すべての事象 $A$ に対して $0\le P(A)$.
$P(\Omega)=1$.
$A_1,A_2,\dots$ が互いに排反($i\neq j$ なら $A_i\cap A_j=\varnothing$)ならば$$P\Bigl(\bigcup_{i=1}^{\infty}A_i\Bigr)=\sum_{i=1}^{\infty}P(A_i).$$
確率を「$\Omega$ という面積1の土地のうち,事象 $A$ が占める面積」と思うと,公理はすべて当たり前のことを言っています.
面積は負にならない(公理1).
土地全体の面積は1(公理2).
重なりのない区画の面積は,足し算すればよい(公理3).
これ以降に出てくる確率の公式は,ほぼすべて「面積の足し引き」として図で確かめられます.公式を忘れたときはベン図を描いて面積を数え直すのが確実です.
公理から,次のよく使う性質が導かれます.
$P(A^c)=1-P(A)$,特に $P(\varnothing)=0$.
$A\subset B$ ならば $P(A)\le P(B)$.
加法定理:$P(A\cup B)=P(A)+P(B)-P(A\cap B)$.
(3)の導出到達度:理解 $A\cup B$ を重なりのない3つの部分 $A\cap B^c$,$A\cap B$,$A^c\cap B$ に分けると,公理3より$$P(A\cup B)=P(A\cap B^c)+P(A\cap B)+P(A^c\cap B).$$ 一方 $P(A)=P(A\cap B^c)+P(A\cap B)$,$P(B)=P(A^c\cap B)+P(A\cap B)$ なので,$P(A)+P(B)$ は $P(A\cap B)$ を2回数えている.1回分を引けば $P(A\cup B)$ になる.
□
1.1.3包除原理 ── 3つ以上の和事象
加法定理を3つの事象に広げると次のようになります.
$$P(A\cup B\cup C)=P(A)+P(B)+P(C)-P(A\cap B)-P(B\cap C)-P(C\cap A)+P(A\cap B\cap C).$$ 一般に $n$ 個の事象では,「1個ずつの和 $-$ 2個ずつの積の和 $+$ 3個ずつの積の和 $-\cdots$」と符号を交互に変えて足していく.
3つの円が重なるベン図で,真ん中の $A\cap B\cap C$ の部分が何回数えられているかを追ってみましょう.
| ステップ | 真ん中が数えられた回数 | 累計 |
|---|---|---|
| $P(A)+P(B)+P(C)$ を足す | $+3$ | 3 |
| 2つずつの積を引く | $-3$ | 0 |
| 3つの積を足す | $+1$ | 1 |
2つずつの積を引いた時点で真ん中がちょうど「0回」になってしまうので,最後に1回分を足し戻すのです.
$n$ 通の手紙を $n$ 枚の封筒にでたらめに入れるとき,少なくとも1通が正しい封筒に入る確率 $p_n$ を求めよ.また $n\to\infty$ のときの極限を求めよ.
解 $A_i$ を「$i$ 番目の手紙が正しい封筒に入る」事象とする.$k$ 個を指定したとき,それらがすべて正しく入る確率は,残り $n-k$ 通の並べ方だけが自由なので$P(A_{i_1}\cap\dots\cap A_{i_k})=\dfrac{(n-k)!}{n!}$.$k$ 個の選び方は $\binom{n}{k}$ 通りなので,包除原理より$$p_n=\sum_{k=1}^{n}(-1)^{k-1}\binom{n}{k}\frac{(n-k)!}{n!} =\sum_{k=1}^{n}\frac{(-1)^{k-1}}{k!} =1-\frac{1}{2!}+\frac{1}{3!}-\cdots .$$ $e^{-1}=\sum_{k=0}^{\infty}(-1)^k/k!$ と比べると $p_n\to 1-e^{-1}\approx 0.632$.$n$ が大きくても確率はほとんど変わらない,という意外な結論です.
1.2条件付き確率とベイズの定理◆合格基盤
1.2.1条件付き確率 ── 世界を絞り込む
「$B$ が起こったと分かっているとき,$A$ が起こる確率」を条件付き確率といい,$P(A\mid B)$ と書きます.
$P(B)>0$ のとき,$$P(A\mid B)=\frac{P(A\cap B)}{P(B)}.$$
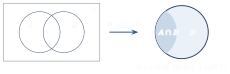
「$B$ が起こった」という情報を得ると,考えるべき世界は $\Omega$ 全体から $B$ だけに縮みます.新しい世界 $B$ の中で $A$ が占める部分は $A\cap B$ です.新しい世界の面積を1にそろえ直すために $P(B)$ で割る ── これが条件付き確率の定義式です.
定義式を変形すると,乗法定理 $$P(A\cap B)=P(B)\,P(A\mid B)=P(A)\,P(B\mid A)$$ が得られます.「両方起こる確率」は「まず一方が起こり,それを条件にもう一方が起こる」と2段階に分けて計算できる,ということです.
1.2.2独立性
$P(A\cap B)=P(A)P(B)$ が成り立つとき,事象 $A$ と $B$ は独立であるという.$P(B)>0$ なら,これは $P(A\mid B)=P(A)$($B$ の情報が $A$ の確率を変えない)と同値.
混同しやすいので注意しましょう.$P(A)>0,\ P(B)>0$ のとき,$A,B$ が排反なら $P(A\cap B)=0\neq P(A)P(B)$ なので,排反な事象は独立ではありません.「$A$ が起きたら $B$ は絶対に起きない」のですから,むしろ強い関係があります.
事象 $A,B,C$ が(相互に)独立であるとは,$$\begin{gathered} P(A\cap B)=P(A)P(B),\quad P(B\cap C)=P(B)P(C),\quad P(C\cap A)=P(C)P(A),\\ P(A\cap B\cap C)=P(A)P(B)P(C) \end{gathered}$$ のすべてが成り立つことです.2つずつ独立(対ごとに独立)でも,3つの積の式が成り立たない例があります.たとえば公正な硬貨を2回投げ,$A$=「1回目が表」,$B$=「2回目が表」,$C$=「2回の結果が同じ」とすると,どの2つも $P(\cdot\cap\cdot)=\frac14=\frac12\cdot\frac12$ で独立ですが,$P(A\cap B\cap C)=\frac14\ne\frac18$ です.
1.2.3全確率の公式とベイズの定理
$B_1,\dots,B_k$ が互いに排反で $B_1\cup\dots\cup B_k=\Omega$($\Omega$ の分割)のとき,$$P(A)=\sum_{j=1}^{k}P(A\mid B_j)\,P(B_j).$$
同じ条件のもとで,$P(A)>0$ ならば$$P(B_i\mid A)=\frac{P(A\mid B_i)\,P(B_i)}{\displaystyle\sum_{j=1}^{k}P(A\mid B_j)\,P(B_j)}.$$
ベイズの定理は「原因 $B_i$ $\to$ 結果 $A$」の確率 $P(A\mid B_i)$ から,逆向きの「結果 $A$ を見たときの原因 $B_i$」の確率 $P(B_i\mid A)$ を求める公式です.用語もセットで覚えておきましょう.
| 記号 | 名前 | 意味 |
|---|---|---|
| $P(B_i)$ | 事前確率 | データ(結果 $A$)を見る前の原因の確率 |
| $P(A\mid B_i)$ | 尤度 | 原因 $B_i$ のもとで結果 $A$ が起こる確率 |
| $P(B_i\mid A)$ | 事後確率 | 結果 $A$ を見た後の原因の確率 |
この「事前 $\to$ 尤度で更新 $\to$ 事後」という流れは,第31章「ベイズ法」でそのまま連続版として再登場します.
ある病気の有病率は $1\%$ である.検査は,病気の人を $95\%$ の確率で陽性と判定し(感度),病気でない人を $90\%$ の確率で陰性と判定する(特異度).検査で陽性となった人が実際に病気である確率を求めよ.
解 $D$:病気である,$+$:陽性,とする.$P(D)=0.01$,$P(+\mid D)=0.95$,$P(+\mid D^c)=1-0.90=0.10$.全確率の公式より$$P(+)=0.95\times 0.01+0.10\times 0.99=0.0095+0.099=0.1085.$$ ベイズの定理より$$P(D\mid +)=\frac{0.0095}{0.1085}\approx 0.0876.$$ 陽性でも病気である確率は約 $8.8\%$ にすぎません.
確率の分数に頭が混乱したら,具体的な人数に置き換えるのが一番です.1万人を考えると,
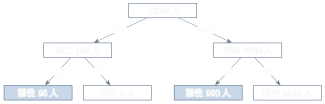
陽性者は $95+990=1085$ 人,そのうち病気の人は95人なので $95/1085\approx 8.8\%$.健康な人が圧倒的に多いため,わずか10%の誤判定でも「偽陽性」の人数が真の陽性を上回るのです.
1.3確率変数・期待値・分散◆合格基盤
1.3.1確率変数とは
確率変数とは,試行の結果 $\omega$ に応じて値が決まる変数 $X(\omega)$ のことです.たとえばコインを3回投げたときの「表の回数」は,結果(表裏の並び)ごとに0〜3のどれかに決まる確率変数です.
確率変数には,とびとびの値をとる離散型と,区間内の任意の値をとる連続型があります.
| 離散型 | 連続型 | |
|---|---|---|
| 分布の表し方 | 確率関数 $p(x)=P(X=x)$ | 確率密度関数 $f(x)$ |
| 確率の求め方 | $P(X\in A)=\sum_{x\in A}p(x)$ | $P(a\le X\le b)=\int_a^b f(x)\,\mathrm{d}x$ |
| 全体の和 | $\sum_x p(x)=1$ | $\int_{-\infty}^{\infty}f(x)\,\mathrm{d}x=1$ |
| 期待値 | ${\operatorname{E}}[X]=\sum_x x\,p(x)$ | ${\operatorname{E}}[X]=\int x f(x)\,\mathrm{d}x$ |
連続型では $P(X=a)=0$ です(幅0の区間の面積は0).$f(a)$ は「$a$ の近くの確率の濃さ」であり,$f(a)>1$ となることもあります.たとえば一様分布 $\mathrm{U}(0,0.5)$ の密度は区間上で2です.
1.3.2期待値とその性質
確率変数 $X$ と関数 $g$ について,$${\operatorname{E}}[g(X)]=\begin{cases}\displaystyle\sum_x g(x)\,p(x) & (\text{離散型})\\[2ex] \displaystyle\int_{-\infty}^{\infty} g(x)\,f(x)\,\mathrm{d}x & (\text{連続型})\end{cases}$$ を $g(X)$ の期待値という.特に $\mu={\operatorname{E}}[X]$ を $X$ の平均という.
数直線上の各点 $x$ に重さ $p(x)$ のおもりを置いたとき,ちょうど釣り合う支点の位置が ${\operatorname{E}}[X]$ です.連続型なら,密度 $f(x)$ の形をした板の重心です.
定数 $a,b$ と確率変数 $X,Y$ に対し,$${\operatorname{E}}[aX+b]=a{\operatorname{E}}[X]+b,\qquad {\operatorname{E}}[X+Y]={\operatorname{E}}[X]+{\operatorname{E}}[Y].$$ ${\operatorname{E}}[X+Y]={\operatorname{E}}[X]+{\operatorname{E}}[Y]$ は,$X$ と $Y$ が独立でなくても成り立つ.
「和の期待値は期待値の和」は独立性がいらないので,複雑な確率変数を簡単な確率変数の和に分解して期待値を求める,という方法が使えます.準1級でよく使うテクニックです.
$n$ 通の手紙をでたらめに封筒に入れるとき,正しい封筒に入る手紙の数 $X$ の期待値を求めよ.
解 $I_i$ を「$i$ 番目の手紙が正しく入れば1,そうでなければ0」とする(指示変数).$X=I_1+\dots+I_n$ で,${\operatorname{E}}[I_i]=P(A_i)=1/n$.$I_i$ どうしは独立ではないが,線形性より$${\operatorname{E}}[X]=\sum_{i=1}^{n}{\operatorname{E}}[I_i]=n\cdot\frac1n=1.$$ 分布を求めずに,期待値だけが一瞬で求まりました.
1.3.3分散・標準偏差
$\mu={\operatorname{E}}[X]$ として,$${\operatorname{V}}[X]={\operatorname{E}}\bigl[(X-\mu)^2\bigr]$$ を $X$ の分散,$\sqrt{{\operatorname{V}}[X]}$ を標準偏差という.
${\operatorname{V}}[X]={\operatorname{E}}[X^2]-({\operatorname{E}}[X])^2$.
${\operatorname{V}}[aX+b]=a^2{\operatorname{V}}[X]$(平行移動 $b$ では変わらない).
(1)の導出到達度:導出 $(X-\mu)^2=X^2-2\mu X+\mu^2$ の期待値をとり,線形性を使うと${\operatorname{E}}[X^2]-2\mu{\operatorname{E}}[X]+\mu^2={\operatorname{E}}[X^2]-2\mu^2+\mu^2={\operatorname{E}}[X^2]-\mu^2$.
□
${\operatorname{E}}[X^2]={\operatorname{V}}[X]+({\operatorname{E}}[X])^2$ という形で使う場面が非常に多いです.たとえば $X\sim\mathrm{N}(\mu,\sigma^2)$ なら ${\operatorname{E}}[X^2]=\sigma^2+\mu^2$ と即答できます.
1.3.4共分散と和の分散
2つの確率変数の関係を測るのが共分散と相関係数です.
$${\operatorname{Cov}}[X,Y]={\operatorname{E}}\bigl[(X-{\operatorname{E}}[X])(Y-{\operatorname{E}}[Y])\bigr]={\operatorname{E}}[XY]-{\operatorname{E}}[X]{\operatorname{E}}[Y],$$ $$\rho_{XY}=\frac{{\operatorname{Cov}}[X,Y]}{\sqrt{{\operatorname{V}}[X]{\operatorname{V}}[Y]}}.$$
$${\operatorname{V}}[aX+bY]=a^2{\operatorname{V}}[X]+b^2{\operatorname{V}}[Y]+2ab{\operatorname{Cov}}[X,Y].$$ $X,Y$ が独立なら ${\operatorname{Cov}}[X,Y]=0$ なので ${\operatorname{V}}[X+Y]={\operatorname{V}}[X]+{\operatorname{V}}[Y]$.一般に$${\operatorname{V}}\Bigl[\sum_{i=1}^n X_i\Bigr]=\sum_{i=1}^n{\operatorname{V}}[X_i]+2\sum_{i<j}{\operatorname{Cov}}[X_i,X_j].$$
分散は「2乗」の期待値なので,和の分散は $(a+b)^2=a^2+b^2+2ab$ の展開と同じ形になります.$2ab$ に当たるのが共分散の項です.
独立なら ${\operatorname{Cov}}[X,Y]=0$(無相関)ですが,逆は成り立ちません.$X\sim\mathrm{U}(-1,1)$,$Y=X^2$ とすると,$Y$ は $X$ で完全に決まるのに${\operatorname{Cov}}[X,Y]={\operatorname{E}}[X^3]-{\operatorname{E}}[X]{\operatorname{E}}[X^2]=0-0=0$ です.相関係数は直線的な関係しか測れません.
1.3.5条件付き期待値と分散の分解(予告)◇満点補強
ワークブックp.3では,条件付き期待値にも触れています.詳しくは第2・3章で扱いますが,ここで要点だけ押さえておきましょう.
$${\operatorname{E}}[Y]={\operatorname{E}}\bigl[{\operatorname{E}}[Y\mid X]\bigr],\qquad {\operatorname{V}}[Y]={\operatorname{E}}\bigl[{\operatorname{V}}[Y\mid X]\bigr]+{\operatorname{V}}\bigl[{\operatorname{E}}[Y\mid X]\bigr].$$
学年全体の点数 $Y$ と所属クラス $X$ を考えます.
学年平均 $=$ 各クラス平均を(人数比で)平均したもの.これが ${\operatorname{E}}[Y]={\operatorname{E}}[{\operatorname{E}}[Y\mid X]]$.
学年全体のばらつき $=$「クラス内のばらつきの平均」$+$「クラス平均どうしのばらつき」.これが分散の分解です.第20章の分散分析の「全変動 $=$ 級内変動 $+$ 級間変動」と同じ構造です.
1.4例題に取り組むための考え方◆合格基盤
ワークブックp.4–6の例題は,この章の内容を「組み合わせて使う」問題です.取り組む前に次の方針を確認しましょう.
確率を求める問題:まず事象に名前をつけ($A$:〜,$B$:〜),求めたいものを $P(\ \cdot\mid\cdot\ )$ の形で書く.条件の向きが問題文と逆なら,ベイズの定理の出番.
期待値・分散を求める問題:分布を直接求める前に,「指示変数の和に分解できないか」「${\operatorname{V}}={\operatorname{E}}[X^2]-({\operatorname{E}}X)^2$ で済まないか」を考える.
独立性の確認:「独立」と書かれていない限り,積の公式 $P(A\cap B)=P(A)P(B)$ は使えない.使う前に根拠を確認する.
解答を読んで分からない式変形があれば,本章の対応する公式番号に戻って確認しましょう.
ベイズの定理による事後確率の計算(検査・故障原因・工場の不良品など)は,数値を丁寧に計算する形でよく出題されます.分母の全確率を落ち着いて計算することが大切です.
「少なくとも1つ」の確率は余事象 $1-P(\text{すべて起こらない})$ か包除原理.
期待値・分散の計算規則は,後の章で(推定量の不偏性,推定量の分散など)毎回使います.
この章の内容は,別冊の問題集 第1章(問1.1〜1.9)で演習できます.
事象を集合で表し,ベン図で和・積・余事象を図示できる.
加法定理・包除原理を「重なりの数え直し」として説明できる.
条件付き確率の定義を「世界の絞り込み」として説明できる.
排反と独立の違い,対ごとの独立と相互独立の違いを説明できる.
全確率の公式とベイズの定理を使って事後確率を計算できる.
期待値の線形性(独立性不要)を使って,指示変数の和から期待値を求められる.
${\operatorname{V}}[X]={\operatorname{E}}[X^2]-({\operatorname{E}}X)^2$,${\operatorname{V}}[aX+b]=a^2{\operatorname{V}}[X]$,和の分散の公式を使える.
無相関でも独立とは限らない例を挙げられる.
統計検定準1級 合格ナビ:統計検定準1級の学習アプリ。参考書33章と演習・模試あわせて374問を、解説つきでスマホ・パソコンのブラウザで。第1〜3章の問題と参考書は登録なしで無料。全章は1,980円の買い切り。
アプリを無料で開く有料版と無料版の違い